
Outbank-Alternative: ein echtes Budget statt nur Ausgabenlimits
Outbank bündelt deine Konten an einer Stelle und warnt dich, wenn eine Kategorie ihr Limit erreicht. Wenn du aber nicht erst gewarnt werden, sondern vorher festlegen willst, wofür jeder Euro da ist, brauchst du ein Budget nach der Umschlagmethode. GetALife bringt genau das aufs Handy, mit Liga-System und deutscher Oberfläche. Deine Ausgaben trägst du dort per Sprache in Sekunden ein, statt sie vom Konto abrufen zu lassen. 7 Tage kostenlos testbar.
Warum viele eine Outbank-Alternative suchen
- Limits sind kein Plan: Ein Limit für „Essen gehen“ sagt dir, wann es zu viel war. Wie viel Geld nach Miete, Rücklagen und Sparzielen überhaupt für Essen gehen übrig ist, sagt es dir nicht.
- Die Warnung kommt spät: Die Push-Nachricht kommt, wenn das Geld schon fast weg ist. Ein Budget zeigt dir vor jedem Kauf, wie viel im Topf noch drin ist.
- Anderer Schwerpunkt: Outbank Individual kostet 3,99 € im Monat oder 39,99 € im Jahr und ist vor allem eine Multibanking-App. Wer in erster Linie ein Budget sucht, sucht etwas anderes.
Was Outbank gut macht
Fairerweise: Outbank ist eine ausgereifte Multibanking-App. Girokonten, Kreditkarten, Depots und sogar Krypto-Konten landen an einer Stelle, auch am Mac. Wer viele Konten bei verschiedenen Banken hat und vor allem einen gemeinsamen Kontostand sehen will, ist dort gut aufgehoben.
Der Unterschied liegt im Ziel: Outbank will dir zeigen, was auf deinen Konten los ist. Ein Budget nach dem Zero-Based-Prinzip will entscheiden, was mit dem Geld passiert.
Limit oder Budget: der eigentliche Unterschied
Mit Limits legst du für jede Kategorie eine Obergrenze fest und hoffst, dass die Summe am Monatsende zu deinem Einkommen passt. Mit einem Budget fängst du beim Geld an, das wirklich da ist:
- Das Gehalt kommt, und du verteilst es komplett auf Aufgaben: Miete, Lebensmittel, Rücklagen, Spaß.
- Mehr als vorhanden kannst du nicht verteilen. Willst du mehr fürs Essen gehen, muss ein anderer Topf kleiner werden.
- Jede Ausgabe nimmt Geld aus genau dem Topf, für den es gedacht war.
Ein Beispiel: Du setzt Limits von 450 Euro für Lebensmittel, 200 Euro für Essen gehen, 150 Euro für Shopping und 120 Euro für Freizeit. Das wirkt vernünftig, aber zusammen mit 1.100 Euro Fixkosten sind das 2.020 Euro, bei 1.950 Euro netto. Jedes Limit wird eingehalten, und trotzdem fehlen am Monatsende 70 Euro. Ein Budget fängt umgekehrt bei den 1.950 Euro an und verteilt nur, was da ist. Die Lücke fällt am Ersten auf, nicht am Dreißigsten.
Das ist die Umschlagmethode, nur digital. Der Effekt: Deine Grenzen passen immer zu deinem Einkommen, weil sie aus deinem Einkommen entstehen.
So machst du es in GetALife
- Jeder Euro bekommt einen Job: Der „Verfügbar“-Betrag zeigt dir, was noch zu verteilen ist. Du verteilst ihn auf deine Kategorien, bis die Null steht.
- Umschichten statt Warnung: Läuft ein Topf leer, schiebst du sichtbar Geld aus einem anderen nach. Das Budget bleibt ehrlich.
- Rücklagen für Planbares: Versicherungen, Geschenke, Urlaub sparst du in Kategorien mit Zielbetrag an, nach dem Prinzip der Sinking Funds.
- Auch Bargeld und Kredite im Budget: Konten aller Art legst du selbst an und pflegst sie per Sprache oder von Hand, vom Girokonto über Bargeld bis zu Krediten. Daraus rechnet GetALife laufend dein Nettovermögen und deinen finanziellen Puffer.
- Erfassen in Sekunden: Sag „Tanken 62 Euro“, und Betrag, Händler und Kategorie landen im Budget.
- Dranbleiben mit dem Liga-System: Für eingehaltene Budgets steigst du durch Divisionen auf.
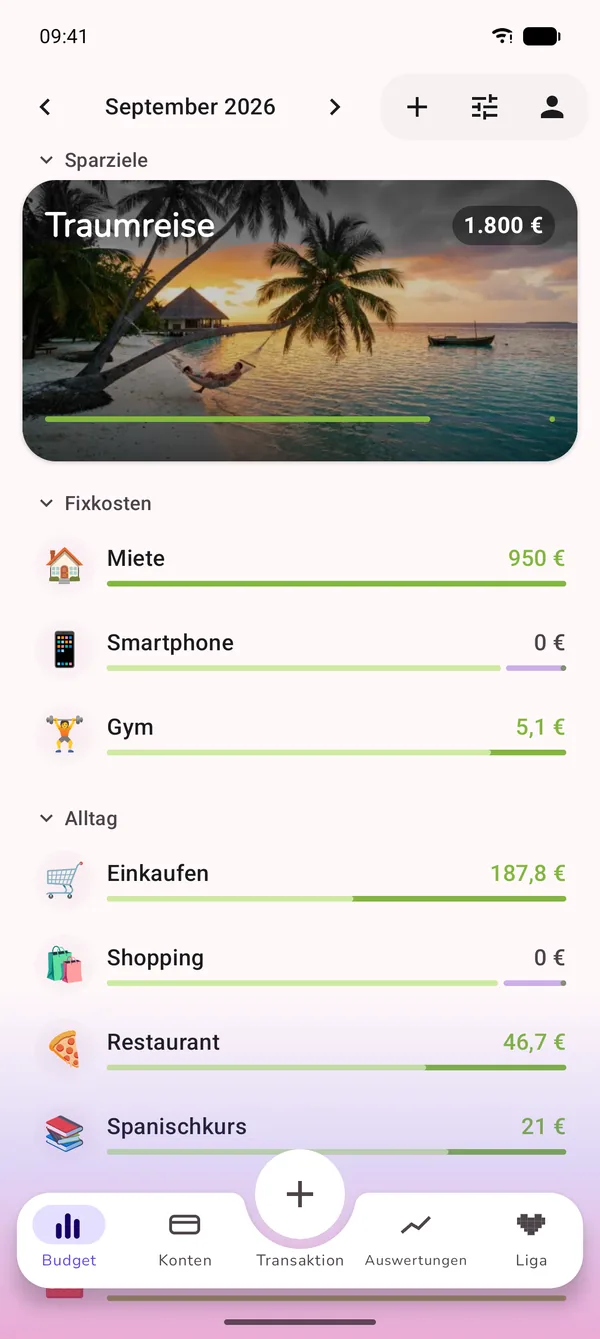
GetALife und Outbank im Vergleich
| Funktion | GetALife | Outbank |
|---|---|---|
| Preis | ✓ 7 Tage gratis testen | 14 Tage Testphase, dann 3,99 €/Monat oder 39,99 €/Jahr |
| Budget nach Zero-Based / Umschlagmethode | ✓ Kern der App | ✗ Limits mit Push-Warnung |
| Depots und Krypto | ✗ | ✓ |
| Mac-App | ✗ | ✓ |
Preise laut outbankapp.com/preise, Stand Oktober 2026.
Fair eingeordnet: Wenn du viele Konten, Depots und Krypto an einer Stelle sehen willst, auch am Mac, passt Outbank gut. Wenn du dein Geld vorab verplanen willst, statt hinterher gewarnt zu werden, passt GetALife besser.
Häufige Fehler beim Umstieg und wie du sie vermeidest
- Die alten Limits eins zu eins übernehmen: Limits addieren sich selten genau zum Einkommen. Fang beim Geld an, das da ist, und verteile es neu.
- Rücklagen vergessen: Wer nur laufende Kategorien plant, wird von der Jahresrechnung überrascht. Lege für planbare Ausgaben eigene Töpfe an.
- Zu fein anfangen: Acht bis zwölf Kategorien reichen für den Start.
- Einen leeren Topf als Scheitern sehen: Umschichten gehört zur Methode. Das Budget soll ehrlich sein, nicht perfekt.
Häufige Fragen
Was kostet Outbank?
Outbank Individual kostet nach 14 Tagen Testphase 3,99 € im Monat oder 39,99 € im Jahr (Stand: Oktober 2026).
Kann Outbank Zero-Based Budgeting?
Nein. Outbank setzt Limits für Kategorien und meldet sich per Push, wenn du dich dem Limit näherst. Dein Geld vorab auf Aufgaben verteilen, bis nichts Unverplantes übrig ist, kannst du damit nicht.
Was ist der Unterschied zwischen einem Limit und einem Budget?
Ein Limit sagt dir, wann du zu viel ausgegeben hast. Ein Budget nach der Umschlagmethode sagt dir vorher, wofür dein Geld da ist: Jeder Euro bekommt eine Aufgabe, und jede Ausgabe nimmt Geld aus genau dem Topf, für den es gedacht war.
Für wen passt Outbank besser?
Für alle, die viele Konten an einer Stelle sehen wollen, auch Depots oder Krypto, und dafür eine Multibanking-App am Mac und am Handy suchen. Wer vor allem planen will, wofür das Geld da ist, ist mit einer Budget-App wie GetALife besser bedient.
Fazit
Outbank ist stark, wenn du den Überblick über viele Konten suchst. Ein Budget ersetzen Ausgabenlimits aber nicht: Sie warnen, wenn es schon zu spät ist. Wer vorher entscheiden will, wofür sein Geld da ist, findet in GetALife eine Outbank-Alternative, die nach der Umschlagmethode plant und mit Spracheingabe und Liga-System beim Dranbleiben hilft.
Teste die Outbank-Alternative zum Budgetieren
GetALife bringt die Umschlagmethode aufs Handy, mit Spracheingabe, Liga-System und deutscher Oberfläche. 7 Tage kostenlos testen, danach im Abo.
